Санкционная осторожность как источник кризиса: банки Центральной Азии между правом и риском
Содержание
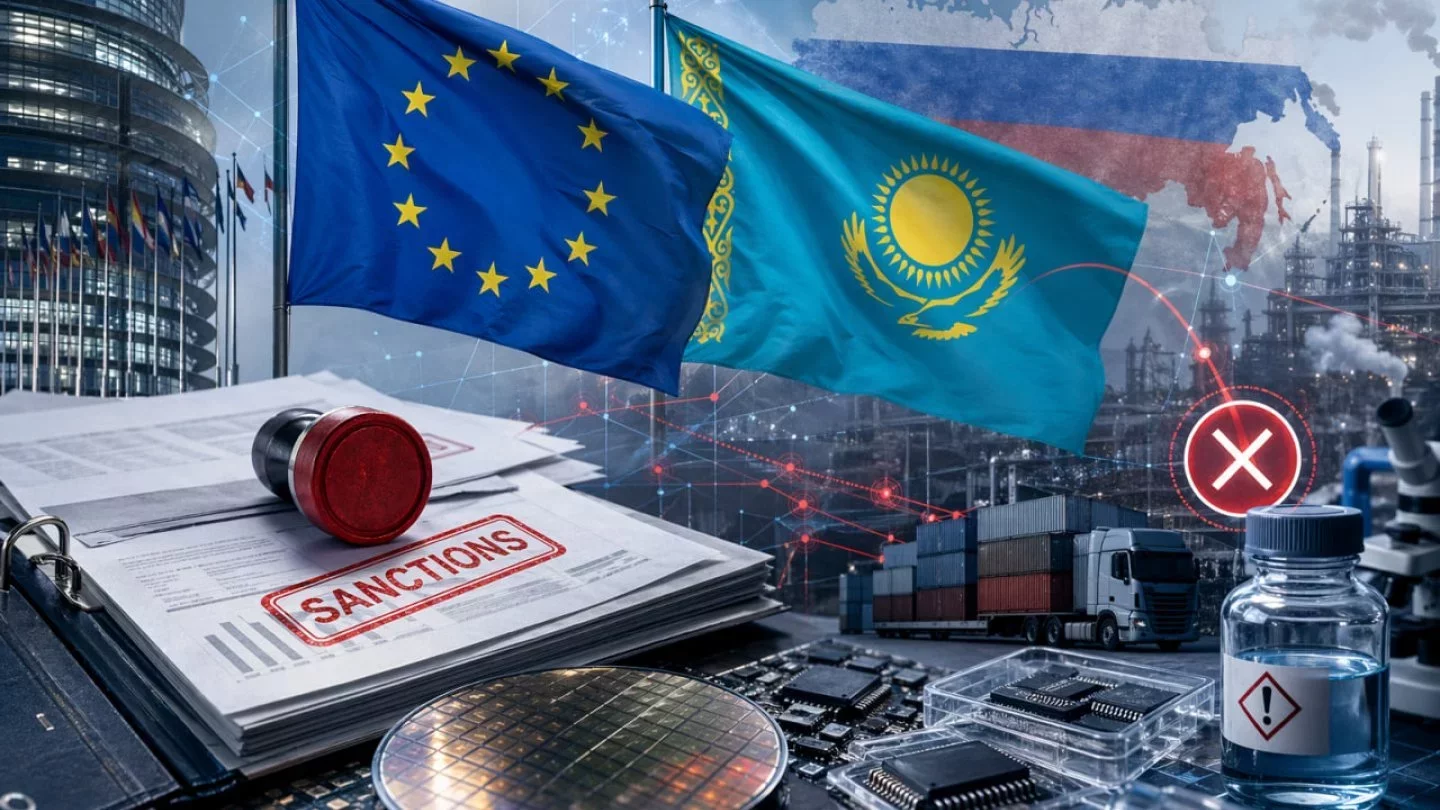
Обычно санкции рассматривают как действие государства против государства: ограничения, пакеты, списки компаний. Но в Центральной Азии санкционное давление работает иначе. Главный удар приходится не по самим санкционным лицам, а по банкам и компаниям, которые с ними соприкасаются. Они начинают сокращать операции не из-за прямого запрета, а из-за страха ошибиться.
Эта статья о том, как такая осторожность превращается в системный риск. Я не утверждаю, что это новое явление, его подробно описывают исследователи и медиа региона. Но связь между санкционными списками, поведением банков и бытовой экономикой домохозяйств обычно рассматривают по отдельности, и этот разрыв важен.
Что произошло в 2026 году
Наиболее заметные события выглядят так.
В апреле 2026 года ЕС в рамках 20-го пакета впервые применил механизм борьбы с обходом санкций против Кыргызстана. Тогда же под запрет операций попали два кыргызских банка, Keremet Bank и Capital Bank of Central Asia. По оценке ряда экспертов, это первый случай, когда вторичные санкции применяются против целой страны, хотя формально ЕС избегает этого термина.
19 мая Минюст Кыргызстана приостановил регистрацию 50 компаний, которые, по данным США и Великобритании, участвовали в обходе санкций.
В июле ЕС принял 21-й пакет, который добавил компании из Казахстана и Кыргызстана, кыргызский банк и криптоплатформы, а также запретил операции с 14 криптоплатформами.
Наиболее ощутимым стало поведение банков. В августе более десятка банков Кыргызстана приостановили переводы в Россию, чтобы не попасть под вторичные санкции. Казахстанский Home Credit Bank прекратил операции с дочерним банком ВТБ из-за риска вторичных санкций. Кыргызстан ещё в апреле перестал принимать карты МИР по той же причине.
Механизм: как санкции превращаются в страх
Важно различать три уровня.
Первый уровень: санкционный список. Это формальные ограничения против конкретных лиц и организаций. Их легко увидеть и обсудить.
Второй уровень: корреспондентские банки. Любой банк Центральной Азии, который хочет проводить доллары или евро, зависит от западных банков-корреспондентов. Если корреспондент решит, что клиент рискованный, он может отказаться от операций, даже без прямого запрета.
Третий уровень: поведение местных банков. Здесь и возникает главный эффект. Банки начинают проверять всех контрагентов, требовать документы, отказывать в переводах и закрывать счета, поскольку им выгоднее потерять клиента, чем рисковать доступом к международным системам.
Экономическая логика здесь простая: штраф или отключение от SWIFT для банка гораздо опаснее потери части клиентской базы. Поэтому реакция банков часто оказывается сильнее, чем предписывают сами санкции. В профессиональной литературе это называют де-рискингом. Его масштаб может превышать прямой эффект санкций.
Почему это затрагивает домохозяйства
Здесь связь с предыдущей темой о переводах мигрантов становится прямой. По данным Национального банка Кыргызстана, переводы между Кыргызстаном и Россией пока осуществляются через рублёвые реквизиты других российских банков, которые не попали под санкции. Однако банки ужесточают проверку клиентов и требуют подтверждения происхождения средств.
Это означает, что переводы остаются, но становятся дороже, медленнее и сложнее. Часть из них уходит в неформальные каналы, которые сложнее контролировать и которые создают новые риски. Для семей, зависящих от этих денег, эффект выглядит как задержка платежей за жильё, школу или продукты.
Обратите внимание на цифры: по данным 2023 года, Россия составляла более 90% трансграничных платежей Кыргызстана. Это значит, что любое ужесточение на финансовом канале сразу сказывается на большой части экономики.
Казахстан: более защищённая, но не застрахованная позиция
Казахстан выглядит менее уязвимым, и на это есть объективные причины. Национальный банк оценил влияние санкций против ВТБ как незначительное для финансовой стабильности, а санкции затронули российскую дочернюю структуру, а не казахстанский банк.
Однако есть и другой слой риска. По сообщениям, казахстанские банки требуют от заводов гарантий, что они не будут экспортировать продукцию в Россию, иначе им грозит отзыв кредитных линий. Эта информация относится к более раннему периоду, поэтому её стоит проверить по актуальным данным. Но сама логика показательна: банки переносят на производителей бремя санкционного риска.
Также важно, что вице-премьер Казахстана Серик Жумангарин заявил, что страна не намерена «слепо следовать» западным санкциям, если они вредят экономике, и изучает маршруты через Каспий для расширения торговли на юг.
Парадокс Вашингтона: санкции как предмет торга
Недавно появилось наблюдение, которое стоит учесть. По мнению аналитиков, после визита Рубио в Самарканд Вашингтон показал, что его санкционную политику можно договорить. Президент Трамп отказался от части положений закона, который позволял вводить высокие пошлины против стран, покупающих российскую нефть или помогающих обходить санкции. Казахстан мог попасть под эти меры.
Если это так, то для региональных банков возникает двойственная картина. С одной стороны, жёсткость санкций может снижаться в обмен на сделки. С другой, сами банки не могут рассчитывать на такую гибкость и продолжают действовать с максимальной осторожностью. Здесь проявляется асимметрия: государство может договориться, а банк нет.
Неочевидный сценарий: цепная реакция
Здесь я хочу обозначить гипотезу, которую стоит проверять. Представим, что крупный корреспондентский банк в Европе или Азии полностью прекращает обслуживать банки Кыргызстана. Формально это будет его собственное решение, не связанное с конкретным санкционным списком. Но последствия окажутся системными:
- Кыргызские банки теряют доступ к долларовым и евро-расчётам.
- Торговля с третьими странами замедляется, поскольку платежи не проходят.
- Переводы из России, которые остаются в рублях, становятся единственным доступным каналом, а значит, концентрируются в небольшом числе банков.
- Перегрузка этих банков увеличивает задержки, а часть переводов уходит в неформальную систему.
- Для домохозяйств это означает резкое падение доступа к деньгам, которые составляют значительную долю их доходов.
Чёрный лебедь здесь не в самом санкционном решении, а в том, что решение одного банка может запустить цепочку, которую никто не планировал. Именно это подводный камень: отдельные осторожные решения складываются в системный эффект.
Контраргументы
Есть и серьёзные возражения. Во-первых, банки Центральной Азии уже адаптировались: часть из них, как Optima Bank и Aiyl Bank, используют альтернативные системы, не подпадающие под западные санкции. Во-вторых, часть приостановок оказалась временной: например, в августе работа с санкционированными банками была возобновлена через несколько дней. В-третьих, государства региона стараются договориться с партнёрами, а не только реагировать на давление.
Кроме того, сами санкции не всегда эффективны: торговля через регион растёт, а контроль остаётся неполным. Это означает, что оценка эффекта требует аккуратности и не должна сводиться к драматичным сценариям.
Что стоит отслеживать
- Будут ли западные банки-корреспонденты сокращать операции с банками региона, и как это отразится на переводах.
- Сохранится ли практика отдельных санкционных механизмов для Кыргызстана, или она станет шаблоном для других стран.
- Как Казахстан будет балансировать между санкционным давлением и своими экономическими интересами, включая каспийские маршруты.
- Насколько быстро неформальные каналы заменяют официальные, и какие риски это создаёт.
- Какие договорённости сформируются на фоне сделок Вашингтона с региональными странами.
Заключение
Санкции в Центральной Азии всё чаще работают не как прямой запрет, а как фильтр, который пропускает одних и отсекает других. Главный риск здесь не в санкционных списках, а в реакции банков, которые боятся ошибиться. Эта реакция может оказаться сильнее самих санкций и ударить по тем, кто меньше всего участвует в политике: по семьям, зависящим от переводов и бытовых платежей.
Поэтому вопрос не только в том, как Вашингтон и Брюссель выстраивают санкционную политику, но и в том, насколько устойчивы национальные банковские системы региона к их побочным эффектам.